
L’assurance d’une voiture en leasing est la couverture obligatoire, au moins en responsabilité civile, d’un véhicule financé en LOA ou en LLD. Le point décisif n’est pas seulement le tous risques : vérifiez les franchises, la garantie perte financière, les exclusions, le kilométrage et les règles de restitution.
Le vrai sujet de l’assurance en leasing n’est pas seulement de cocher « tous risques », mais d’anticiper ce que le loueur peut encore réclamer après un sinistre, un vol partiel ou la restitution. Le cas éditorialisé par Le Figaro autour d’Olivier illustre un réflexe utile : additionner loyers, apport, entretien, franchises et frais possibles avant de juger une LOA ou une LLD. Clubic a aussi pointé les promesses attractives du leasing qui peuvent conduire à payer à répétition. En journaliste budget auto, je vous propose une lecture pratique : contrat, assurance, kilométrage et sortie du véhicule.
Avant de choisir l’assurance, calculez le coût total possible du leasing
Avant de comparer les assurances, estimez le coût total leasing : loyers, apport éventuel, entretien, franchises, restitution, dépassement kilométrique et garanties optionnelles. Une assurance peut réduire le risque, mais elle ne transforme pas automatiquement une LOA ou une LLD en contrat sans reste à charge. C’est le point de départ.
Quelle assurance choisir pour une LOA ou une LLD ?
Pour une voiture en leasing, l’assurance doit d’abord respecter le contrat du loueur. Une couverture tous risques est souvent demandée, mais il faut surtout comparer les franchises, exclusions, garanties vol, incendie, bris de glace, assistance, conducteur et valeur d’indemnisation en cas de perte totale. L’intitulé rassure. Les clauses paient — ou non.
Tous risques ne veut pas dire zéro reste à charge
L’erreur courante consiste à croire qu’une assurance tous risques leasing efface tout risque financier. En LOA ou en LLD, des frais peuvent rester dus : franchise, exclusions, vétusté, équipements non couverts, écart entre indemnité d’assurance et solde contractuel, ou frais de restitution réclamés par le loueur.
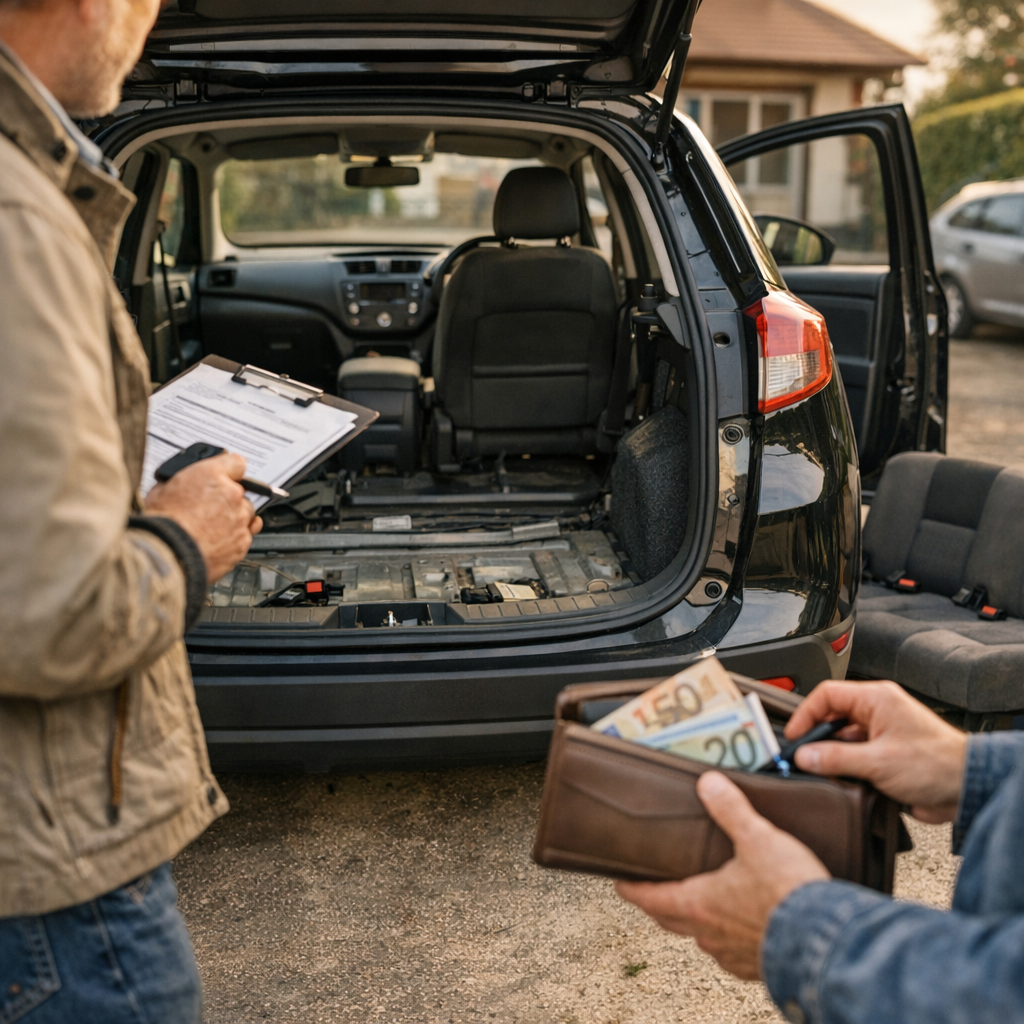
Vol d’une banquette arrière en leasing : qui est indemnisé et qui paie avant restitution ?
Si une pièce intérieure est volée sur une voiture en leasing, la réponse dépend du contrat d’assurance et du contrat de location. Le loueur reste propriétaire, mais le locataire doit généralement rendre un véhicule complet. La garantie vol partiel voiture leasing, la franchise et l’accord du loueur deviennent donc décisifs.
La checklist à relire avant signature, sinistre ou restitution
Avant de signer ou de rendre un véhicule en leasing, relisez ensemble le contrat LOA ou le contrat LLD, les conditions d’assurance et l’état des lieux. Les points clés tiennent au kilométrage, aux franchises, aux exclusions, à l’entretien, aux accessoires et aux règles de remise en état. Tout se croise. Le 8 septembre 2025, Clubic alertait déjà sur le risque de payer encore après une offre séduisante ; c’est exactement l’enjeu d’une checklist leasing auto avant sinistre ou restitution leasing, à rapprocher des guides du site sur LLD, LOA, kilométrage et restitution.
- Vérifiez les garanties imposées par le loueur, surtout tous risques, vol, incendie, vandalisme et assistance.
- Fixez votre franchise maximale acceptable et comparez-la au reste à charge possible après indemnisation.
- Contrôlez exclusions, valeur d’indemnisation et garantie perte financière en cas de vol ou destruction.
- Gardez factures d’entretien, preuves de réparations et accord écrit du loueur après tout sinistre.
- Relisez les seuils de restitution, accessoires manquants, pneus, carrosserie et plafond de kilométrage leasing.
Questions fréquentes
Quelle assurance pour une voiture en leasing ?
Pour une LOA ou une LLD, le contrat exige souvent une assurance tous risques, surtout pour un véhicule neuf ou récent. Vérifiez au minimum le vol, l’incendie, le bris de glace, les dommages tous accidents, l’assistance et la garantie conducteur. Je conseille aussi de lire les exclusions et les franchises avant de signer.
Est-ce plus cher d’assurer une voiture en leasing ?
Pas automatiquement, mais c’est fréquent. Une voiture en leasing est souvent récente, d’une valeur élevée, et le loueur peut imposer des garanties étendues. Le prix dépend aussi du conducteur, du lieu de stationnement, du kilométrage et des franchises. Comparez plusieurs devis avec exactement le même niveau de garanties.
Quels sont les pièges du leasing ?
Les principaux pièges sont le forfait kilométrique sous-estimé, les frais de remise en état à la restitution, les options non incluses, et les pénalités en cas de résiliation anticipée. En LOA, regardez aussi le prix de rachat final. Avant de signer, demandez la grille de restitution et le détail des services inclus.
Quels sont les inconvénients du leasing d’une voiture ?
Le leasing apporte de la visibilité budgétaire, mais il limite la liberté. Vous n’êtes pas propriétaire, le kilométrage est encadré, les modifications du véhicule sont restreintes et la restitution peut générer des frais. C’est moins adapté si vos usages changent souvent ou si vous gardez habituellement vos voitures très longtemps.
Une assurance tous risques couvre-t-elle tous les frais en LOA ou LLD ?
Non. Une assurance tous risques ne signifie pas zéro reste à charge. Il peut rester des franchises, exclusions, loyers dus, frais administratifs ou écarts entre l’indemnisation et le capital restant dû. Elle ne couvre pas non plus l’usure normale ou certains frais de restitution. D’où l’intérêt d’examiner la garantie perte financière.
Que se passe-t-il si une banquette arrière est volée sur une voiture en leasing ?
Il faut déposer plainte, prévenir l’assureur et informer rapidement le loueur ou l’organisme financier. La prise en charge dépend des garanties vol, accessoires ou éléments intérieurs, ainsi que des exclusions. Une franchise peut rester due. Évitez de remplacer la banquette sans accord écrit, car le véhicule devra être restitué conforme.
Faut-il souscrire une garantie perte financière pour une voiture en leasing ?
Je la recommande souvent, surtout pour un véhicule récent financé sur plusieurs années. En cas de vol ou destruction, elle peut couvrir l’écart entre l’indemnité de l’assurance auto et les sommes réclamées par le financeur. Vérifiez si elle est déjà incluse, ses plafonds, sa durée et ses exclusions.
Avant de signer, demandez l’attestation d’assurance attendue, le tableau des franchises, les exclusions et la procédure en cas de vol, accident ou restitution. Simulez aussi un scénario défavorable : sinistre avec franchise, véhicule immobilisé, dépassement kilométrique, frais de remise en état. Si le reste à charge reste flou, faites préciser le contrat par écrit ou comparez une autre offre. Pour approfondir le budget, consultez notre guide LLD.
Mis à jour le 13 mai 2026


Soyez la première personne à commenter cet article.