
La moto en LLD est louée pour une durée et un kilométrage fixés, contre un loyer mensuel, puis restituée en fin de contrat. Elle peut inclure des services, mais impose de vérifier le premier loyer, les kilomètres autorisés, l’assurance et les frais éventuels de remise en état. Pour approfondir : Bien choisir le kilométrage d’une LLD pour éviter les mauvaises surprises.
La LLD séduit les motards qui veulent maîtriser leur mensualité et renouveler régulièrement leur machine. Pourtant, entre location, LOA et crédit, la formule la moins chère sur l’annonce n’est pas toujours celle qui pèse le moins sur le budget global. Les détails du contrat font souvent la différence.
Moto en LLD : comment fonctionne la location longue durée ?
La moto en LLD est une formule de location longue durée : vous utilisez une moto ou un scooter contre un loyer mensuel, pour une durée et un kilométrage fixés dès la signature. À l’échéance, le deux-roues est habituellement restitué au loueur. Vous ne devenez donc pas propriétaire, contrairement à un achat à crédit. La LLD se distingue aussi de la LOA, qui prévoit normalement une option d’achat finale. Pour approfondir : La LLD de voiture d’occasion est-elle vraiment intéressante ?.
Le concessionnaire présente le véhicule et l’offre, l’organisme de financement porte le contrat, tandis que le loueur organise selon les cas les services associés. Avant de comparer une Honda Moto, une BMW Motorrad ou une Suzuki, vérifiez la durée, le kilométrage contractuel, le premier loyer éventuel, les prestations incluses, l’assurance et les modalités de restitution. BoursedesCrédits évoque des contrats souvent proposés sur 24 à 48 mois : c’est un repère de marché, non une règle applicable à toutes les offres.
LLD, LOA ou crédit : quel financement moto correspond à votre usage ?
| Solution | Propriété et sortie | Contraintes principales | Profil cohérent |
|---|---|---|---|
| LLD | La moto est restituée à la fin du contrat. | Kilométrage prévu, état de restitution, éventuels frais de sortie. | Motard qui veut renouveler régulièrement et lisser son budget d’usage. |
| LOA | Restitution ou achat selon l’option prévue. | Valeur de rachat à examiner, kilométrage et conditions du contrat. | Utilisateur qui souhaite garder ouverte la possibilité de devenir propriétaire. |
| Crédit classique | Vous êtes propriétaire après l’achat financé et revendez librement. | Décote, revente, entretien et réparations restent à votre charge. | Motard qui prévoit de conserver longtemps sa machine ou de la modifier. |
Une mensualité basse ne permet pas, à elle seule, de comparer ces financements moto. Pour une LLD ou LOA moto, regardez le total des loyers, le premier versement, les services et les frais possibles en fin de contrat. Pour le crédit moto, mettez ce coût en regard de la revente envisageable. BMW Motorrad, Suzuki et les autres réseaux peuvent proposer des montages différents : lisez l’offre précise plutôt que l’intitulé commercial.
Le vrai budget d'une moto en leasing : les lignes à comparer avant de signer
Le prix LLD moto affiché est un point de départ, pas le coût total. Relevez d’abord le premier loyer, puis additionnez tous les loyers prévus. Ajoutez les prestations réellement facturées : entretien, assistance, extension de garantie ou véhicule de remplacement, lorsqu’elles figurent au contrat. Vérifiez séparément ce qui reste à votre charge, notamment assurance, équipement du pilote, carburant ou recharge, pneus et opérations d’entretien non incluses.
Ensuite, demandez la grille du dépassement kilométrique et les règles de remise en état. Une rayure, une chute, des accessoires non d’origine ou des pneumatiques usés peuvent avoir un effet sur la facture de restitution selon les clauses. Comparez ce total engagé avec un achat financé, en intégrant la revente estimée de la moto achetée. Cette méthode évite de confondre budget mensuel confortable et coût final maîtrisé.
Les pièges de la LLD moto : kilométrage, état de la moto et sortie anticipée
Les retours publiés dans des discussions telles que Reddit r/Motardie illustrent des inquiétudes récurrentes, mais ne remplacent pas la lecture de votre contrat. Les points suivants méritent une vérification écrite :
- Kilométrage : contrôlez le forfait retenu, le prix du dépassement et la possibilité éventuelle d’ajuster le contrat.
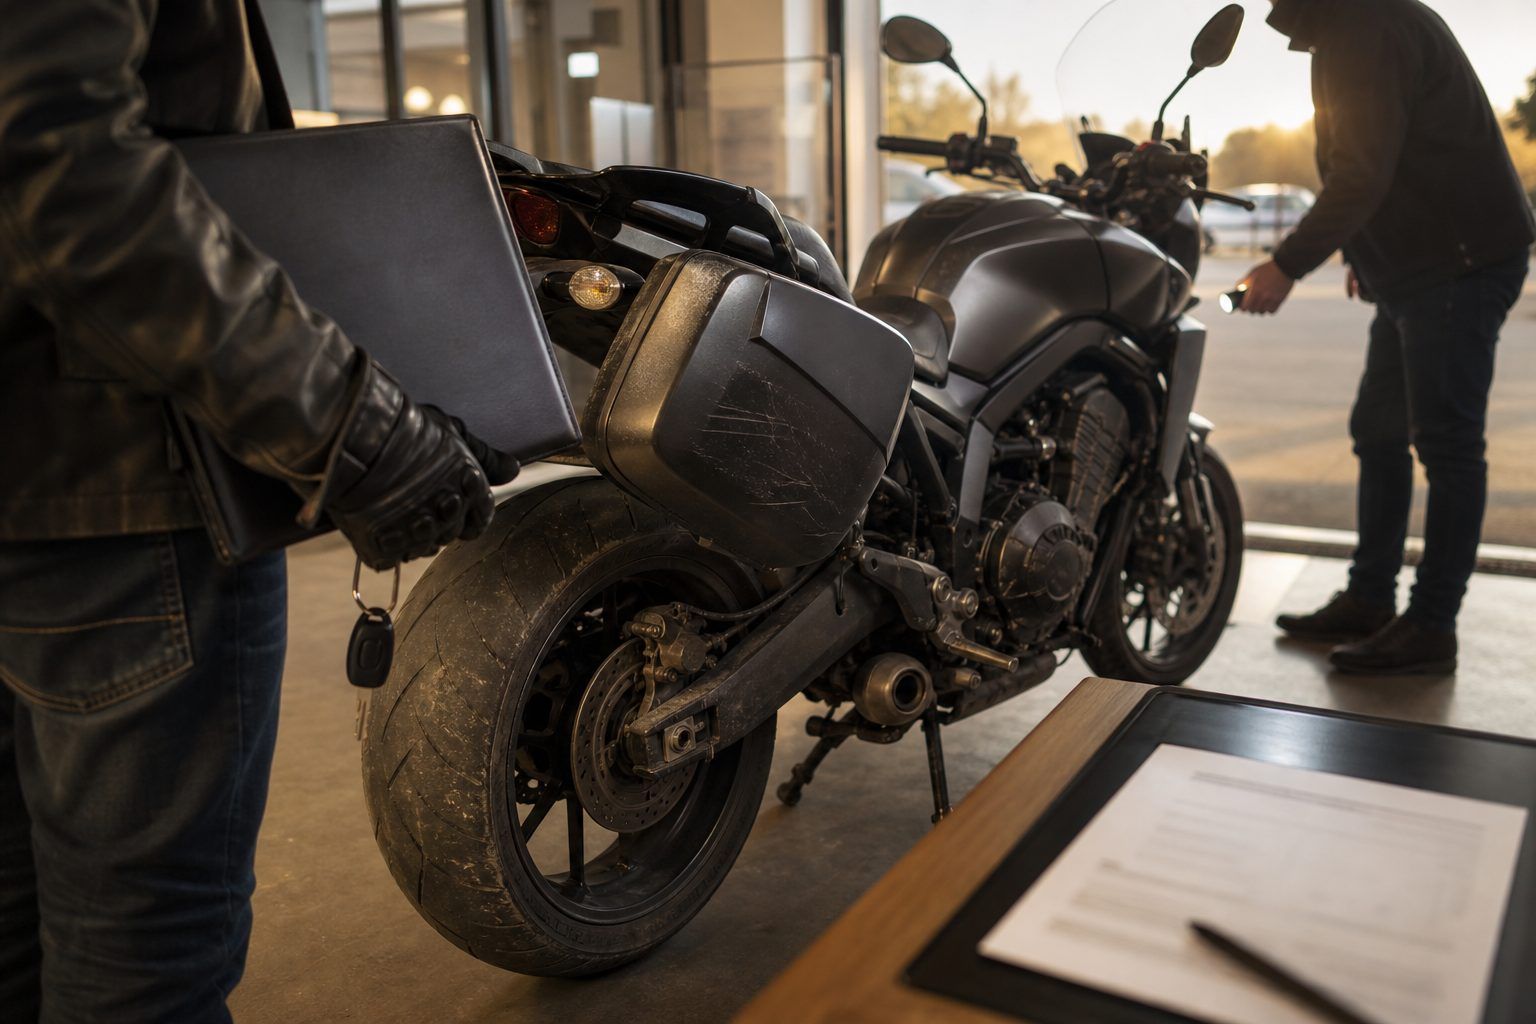
- État du véhicule : demandez ce que le loueur qualifie d’usure normale. Rayures, chutes, pneus, jantes et carénages peuvent être évalués à la restitution.
- Entretien : identifiez le réseau imposé, les opérations couvertes et les justificatifs à conserver.
- Accessoires : vérifiez si top-case, protections, poignées chauffantes ou modifications doivent être retirés, déclarés ou laissés sur la moto.
- Sinistre ou vol : lisez les conséquences sur le contrat, l’assurance et le solde éventuel restant dû.
- Sortie anticipée : une résiliation LLD peut coûter cher ; faites chiffrer les conditions avant de vous engager.
Photographiez la moto sous plusieurs angles lors de la livraison et de la restitution, faites noter les défauts existants et conservez factures d’entretien, déclarations de sinistre et échanges avec le loueur. Une clause normale est acceptable lorsqu’elle est claire ; une règle imprécise doit être expliquée et confirmée par écrit.
LLD moto professionnelle : une solution pertinente pour les indépendants et entreprises ?
La LLD moto professionnelle peut convenir à un indépendant qui enchaîne les rendez-vous urbains, à une petite flotte légère ou à un scooter de service. Son intérêt tient surtout à la prévisibilité des dépenses et à la possibilité de renouveler le véhicule sans gérer sa revente. Des offres professionnelles existent notamment chez Honda Moto et Fastlease ; elles constituent des exemples de marché, pas une recommandation automatique.
Pour juger une offre de leasing moto pro, partez de l’usage réel : kilomètres professionnels, circulation avec chargement, stationnement, saisonnalité et risque d’immobilisation. Demandez précisément si l’entretien, les pneumatiques, l’assistance, l’assurance, un véhicule de remplacement et les équipements de sécurité sont inclus. Si plusieurs salariés ou intervenants conduisent, le contrat doit aussi autoriser clairement ces conducteurs.
La LLD est cohérente lorsque l’entreprise recherche une visibilité budgétaire et un renouvellement régulier. Le crédit peut mieux correspondre si elle veut conserver durablement l’actif, l’équiper pour son métier et décider librement de sa revente. Dans les deux cas, comparez le coût d’usage complet plutôt que le seul loyer.
Le sujet en quelques lignes
Avant de signer, comparez le coût total sur toute la durée prévue, et pas seulement le loyer affiché. Estimez honnêtement votre kilométrage, vérifiez les services réellement inclus et lisez les règles de restitution. Une moto en LLD peut être cohérente pour un usage prévisible ; un crédit ou une LOA peut mieux convenir si vous souhaitez conserver davantage de liberté.
Ce que vous nous demandez
Quels pièges faut-il éviter avec une LLD moto ?
Évitez de signer avec un kilométrage approximatif ou des conditions de restitution vagues. Vérifiez le barème de dépassement, l’état attendu de la moto, les obligations d’entretien, les règles sur les accessoires et le coût d’une résiliation anticipée. Conservez des photos datées et tous les justificatifs.
La LLD moto vaut-elle réellement le coup ?
Elle peut valoir le coup si vous privilégiez un budget prévisible, des services associés et le renouvellement de votre deux-roues. Elle est moins adaptée si vous roulez bien au-delà du kilométrage prévu, souhaitez modifier la moto ou la conserver longtemps. Comparez toujours le coût total engagé.
Peut-on acheter une moto en leasing ?
Oui, mais cela dépend de la formule. En LOA, le contrat prévoit normalement une option d’achat finale dont le montant doit être indiqué. En LLD, la logique est la restitution ; un achat n’est pas systématiquement prévu. Demandez au financeur si une solution est contractuellement possible.
Quelle différence entre une LLD et une LOA pour une moto d’occasion ?
La différence de principe reste la même pour une moto d’occasion : la LLD organise l’usage puis la restitution, tandis que la LOA ajoute une possibilité d’achat en fin de contrat. Vérifiez particulièrement l’état initial, l’historique d’entretien, le kilométrage retenu et la valeur de rachat prévue. Pour approfondir : Faut-il acheter une voiture d’occasion ou choisir la LLD ?.
Révisé le 11 août 2026


Soyez la première personne à commenter cet article.