
Le crédit d’impôt pour borne de recharge ne s’applique plus aux dépenses payées à partir du 1er janvier 2026. Les particuliers peuvent toutefois déclarer en 2026 une borne achetée et installée, puis réglée en 2025, si les conditions fiscales alors applicables sont respectées.
Une borne facturée en décembre 2025 mais payée en janvier 2026 n’ouvre plus droit au crédit d’impôt national. La date du règlement compte davantage que celle du devis, de la facture ou même de l’installation. Cette distinction peut représenter plusieurs centaines d’euros dans le budget d’équipement d’un véhicule électrique. En août 2026, il faut donc séparer les dépenses 2025 encore déclarables des nouvelles installations, puis examiner les aides locales, collectives ou commerciales réellement accessibles. Pour approfondir : Comment gérer l’Entretien d’une flotte automobile sans désorganiser l’activité.
Crédit d'impôt borne de recharge : ce qui reste possible en 2026
Le point essentiel en 2026 est la date du paiement. Le crédit d’impôt pour l’acquisition et la pose d’un système de charge pour véhicule électrique a couvert les dépenses payées entre 2021 et 2025. La déclaration réalisée en 2026 concerne donc les revenus et les dépenses de 2025, comme le rappellent Service-Public.fr et impots.gouv.fr. Pour approfondir : L’Assurance Flotte Automobile couvre plusieurs véhicules d’un seul contrat.
Une facture établie ou une borne installée en 2025 ne suffit pas si le règlement est intervenu en 2026 : c’est bien la dépense effectivement payée qui détermine l’année d’ouverture du droit. À l’inverse, une installation terminée en 2026 peut relever du crédit si les dépenses ont été réglées en 2025 et si toutes les autres conditions sont réunies.
Montant du crédit d'impôt en 2025 : 75 % des dépenses, plafonné à 500 €
Pour les dépenses éligibles payées en 2025, le crédit d’impôt représente 75 % du coût d’achat et de pose, avec un plafond de 500 € par système de charge pilotable.
Un système pilotable peut adapter ou programmer la recharge selon le signal tarifaire, la puissance disponible ou les besoins du réseau. Le nombre de systèmes pris en compte dépend de la composition du foyer et du logement.
Qui pouvait bénéficier du crédit d'impôt pour l'installation d'une borne ?
Pour une dépense payée en 2025, le crédit d’impôt était ouvert aux personnes physiques domiciliées fiscalement en France, sans condition de revenus. Il pouvait concerner la résidence principale comme la résidence secondaire, y compris pour un propriétaire, un locataire ou un occupant à titre gratuit, à condition que le contribuable ait réellement supporté la dépense.
L’installation devait être réalisée dans un logement achevé depuis plus de deux ans et porter sur un système de charge pilotable. La facture détaillée de l’entreprise et la preuve du règlement sont donc déterminantes.
La situation du véhicule ne tranche pas l’éligibilité : voiture achetée, en LLD, en LOA ou véhicule de fonction, le critère central reste le payeur de l’installation, le logement et la facture. Attention aussi à un remboursement ultérieur : si la dépense est remboursée dans les cinq ans, le crédit doit en principe être reversé, sauf sinistre survenu après le paiement. En copropriété, une installation collective réglée par le syndicat exige d’examiner précisément la répartition et les factures avant toute déclaration. Pour approfondir : Le Leasing de voiture a-t-il plus d’avantages que d’inconvénients ?.
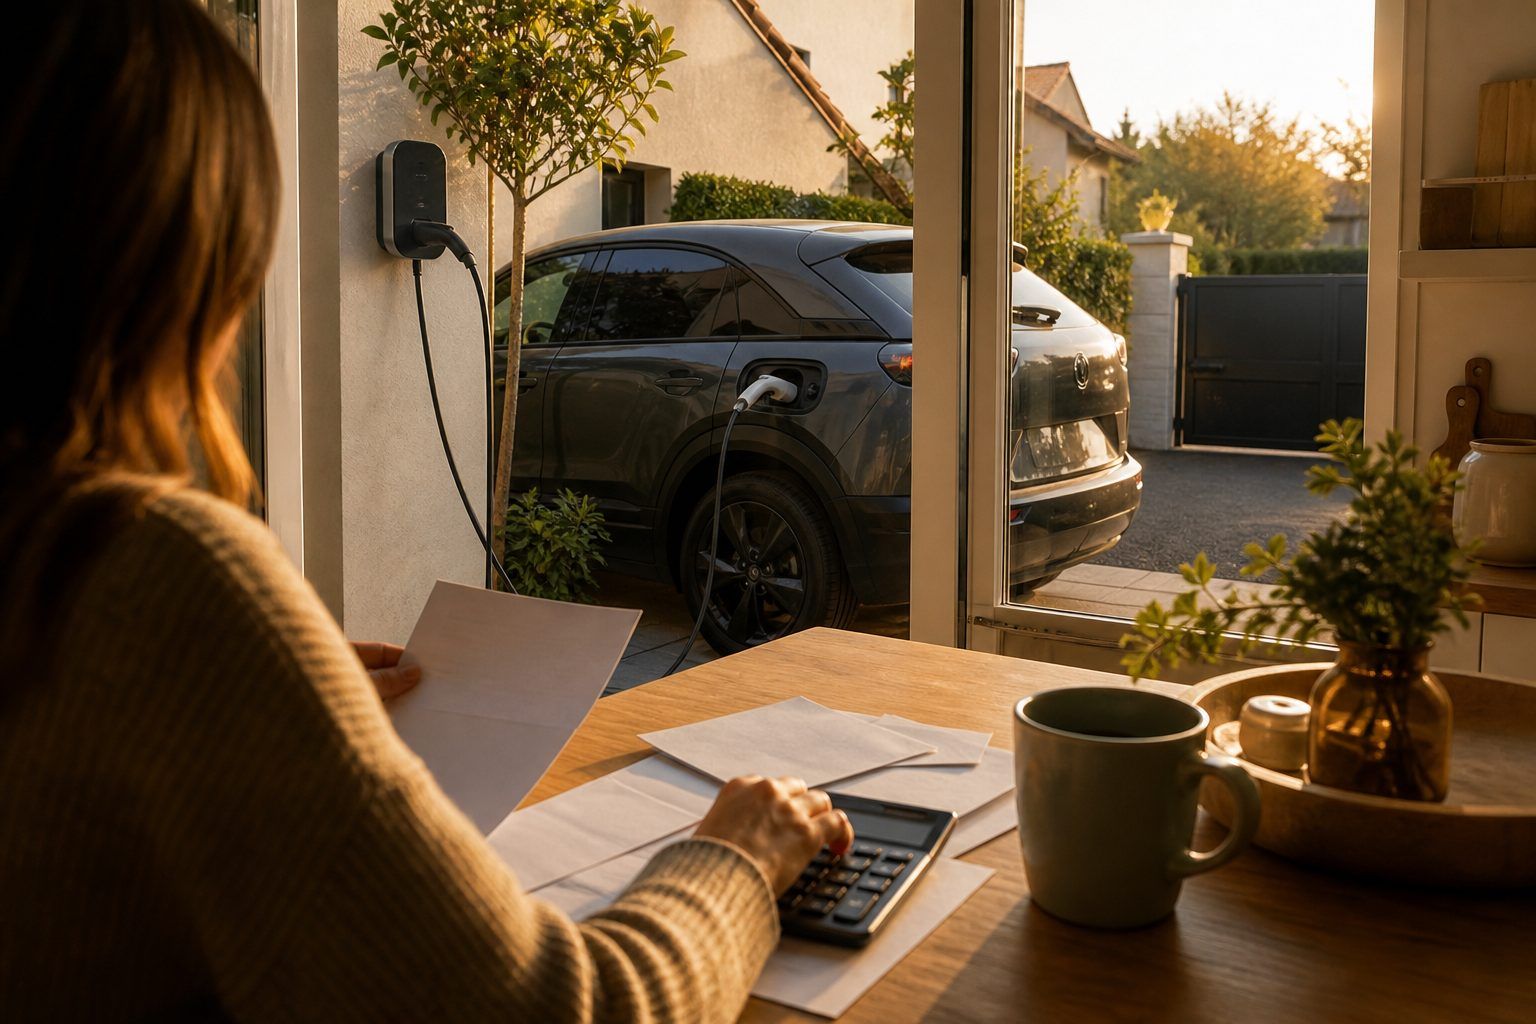
Comment déclarer en 2026 une borne de recharge payée en 2025 ?
- Vérifiez que l’achat et la pose ont bien été payés en 2025, que le logement et le système de charge respectent les conditions applicables.
- Conservez la facture détaillée de l’entreprise et la preuve de paiement. Elles ne sont pas à joindre spontanément à la déclaration, mais l’administration peut les demander.
- Ouvrez la déclaration complémentaire 2042 RICI lors de votre déclaration de revenus 2025.
- Indiquez le montant total des dépenses d’acquisition et de pose, et non le montant du crédit calculé : cases 7ZQ et 7ZR pour le premier et le deuxième système de l’habitation principale ; cases 7ZS et 7ZT pour l’habitation secondaire.
- Contrôlez le récapitulatif avant validation. L’administration applique ensuite le taux de 75 % et le plafond de 500 € par système pilotable.
Le crédit est imputé sur l’impôt sur le revenu dû. S’il dépasse cet impôt, il peut être restitué selon la situation fiscale du foyer. En cas de doute sur une facture, la documentation d’impots.gouv.fr reste la référence.
Quelles aides et quels leviers après la fin du crédit d'impôt en 2026 ?
Après la suppression du crédit d’impôt pour les dépenses payées en 2026, il faut raisonner selon le lieu de recharge plutôt que chercher une aide nationale unique. Le programme Advenir peut accompagner certains projets en habitat collectif ou sur des parkings professionnels, sous réserve des règles en vigueur, du type d’équipement et de l’appel à projets concerné.
| Situation | Levier à examiner | Point de vigilance |
|---|---|---|
| Copropriété | Infrastructure collective et place privative | Répartition des coûts et accord de la copropriété |
| Maison ou location individuelle | Aides de la collectivité et devis d’installateurs | Conditions locales et reste à charge |
| Entreprise | Programme Advenir et politique employeur | Usage professionnel ou véhicule de fonction |
Dans un budget de LLD ou de LOA, comparez le coût restant de l’installation, le prix de l’électricité, l’accès à la recharge au travail et les trajets réellement effectués. Une puissance excessive peut alourdir le projet sans améliorer l’usage quotidien. Vérifiez les dispositifs auprès de votre collectivité, d’Advenir et de votre employeur.
Réponses rapides
Avant de signer une installation, vérifiez la date de paiement, le statut de votre logement et les aides proposées dans votre commune ou votre copropriété. Pour une dépense réglée en 2025, conservez facture détaillée et preuve de paiement afin de préparer votre déclaration 2026. Pour une borne payée en 2026, comparez les devis en intégrant les alternatives au crédit d’impôt.
Questions et réponses
Les bornes de recharge sont-elles déductibles fiscalement pour les sociétés ?
Le crédit d’impôt présenté ici concernait les personnes physiques et les dépenses payées jusqu’en 2025. Pour une société, une borne peut relever des règles ordinaires de déduction des charges ou d’immobilisation, selon son usage et sa propriété. L’entreprise doit valider son traitement comptable et fiscal avec son conseil.
Quelles aides existent pour l’installation d’une borne de recharge en 2026 ?
Les pistes principales sont le programme Advenir pour certains projets en copropriété ou sur parking professionnel, les aides locales et les dispositifs de l’employeur. Elles ne sont pas automatiques : il faut vérifier le lieu d’installation, le bénéficiaire, le matériel prévu et les conditions applicables avant de signer.
Quelle déduction fiscale reste possible pour installer une borne de recharge en 2026 ?
Pour un particulier, aucune nouvelle dépense payée à partir de 2026 n’ouvre droit au crédit d’impôt national. Seules les dépenses effectivement réglées en 2025 restent déclarables en 2026, sous conditions. Les aides locales ou liées à une copropriété ne constituent pas une déduction fiscale nationale.
Les frais de recharge d’une voiture électrique sont-ils déductibles fiscalement ?
Pour un particulier, les frais d’électricité ne donnent pas, en eux-mêmes, droit au crédit d’impôt borne. Dans un cadre professionnel, leur prise en charge ou leur déduction dépend du statut du conducteur, du véhicule, des justificatifs et des règles de l’employeur ou de l’entreprise.
À jour au août 2026


Soyez la première personne à commenter cet article.