
L’optimisation du budget auto consiste à mesurer le coût réel d’une voiture sur un mois ou une année, puis à réduire chaque poste : financement, assurance, carburant, entretien, stationnement et décote. Le bon indicateur est le coût au kilomètre, car il relie les dépenses à l’usage réel.
Une voiture affichée à 250 € par mois peut facilement dépasser 450 € une fois l’assurance, l’énergie, l’entretien, le stationnement et la décote ajoutés. C’est souvent là que le budget dérape : on compare une mensualité avec une autre, sans regarder l’usage réel. Pour optimiser un budget automobile, je conseille de partir du coût complet sur douze mois, puis de le rapporter aux kilomètres parcourus. Particulier, indépendant ou petite flotte, la logique reste la même : identifier les postes lourds, réduire les coûts évitables et arbitrer entre achat, LOA, LLD, auto neuve ou occasion.
Budget voiture : partir du coût réel avant de chercher à économiser
Optimiser un budget auto commence par additionner tous les postes : financement, carburant ou recharge, assurance, entretien, stationnement, péages et décote. Le loyer ou la mensualité ne suffit jamais. Un bon calcul compare le coût mensuel complet à l’usage réel du véhicule et aux revenus du foyer. C’est la logique du coût total de possession, ou TCO automobile : ce que la voiture coûte vraiment une fois toutes les factures ramenées au mois. Dans un budget automobile, la mensualité visible rassure, mais les coûts diffus pèsent souvent ailleurs : assurance auto, pneus, révisions, franchise, parking ou imprévus d’entretien automobile.
Pour cadrer l’ordre de grandeur, Roole Data situe le budget moyen à 416 € par mois en 2024, avec l’acquisition (40,1 %), le carburant (24,0 %) et l’assurance (10,8 %) parmi les principaux postes ; Generali évoque, pour l’entretien, une fourchette annuelle de 500 à 2 000 €. À manier comme des repères, pas comme une vérité individuelle. Le repère de coût mensuel voiture d’une citadine déjà payée n’a rien à voir avec celui d’un SUV en LOA roulant beaucoup. L’optimisation du budget auto part donc de votre profil : kilomètres, énergie, stationnement, durée de détention et risque de revente.
Calculez votre budget voiture sur 12 mois, puis divisez par votre kilométrage annuel : vous obtenez un coût au kilomètre, plus utile qu’une mensualité isolée.
Optimiser son budget auto : 5 leviers à hiérarchiser sans sacrifier l’usage
Les économies les plus fiables viennent d’abord du bon dimensionnement du véhicule, puis du kilométrage, de l’assurance, de l’entretien préventif et de la conduite. L’objectif n’est pas de tout réduire, mais d’éviter les dépenses sans lien avec le trajet quotidien, le risque assuré ou la durée de détention.
- Choisissez une voiture adaptée au besoin réel : une compacte sobre peut mieux servir qu’un SUV surdimensionné, tandis qu’un véhicule électrique n’est pertinent que si la recharge et les trajets suivent.
- Réduisez les kilomètres inutiles avant de chercher des rabais : télétravail, covoiturage ponctuel, tournées regroupées et trajets courts à pied créent souvent les premières économies carburant.
- Comparez l’assurance auto chaque année, y compris les formules visibles chez Vivacar.fr ou Ynstant, mais gardez des garanties cohérentes avec la valeur du véhicule et votre exposition au risque.
- Planifiez l’entretien préventif plutôt que de subir la panne : pièces d’occasion, devis Carter-Cash ou garages indépendants peuvent aider, sauf contrainte de garantie constructeur, LOA ou LLD.
- Travaillez l’écoconduite sans caricature : pneus gonflés, vitesse stabilisée et anticipation permettent de réduire budget voiture mois après mois, sans transformer chaque trajet en calcul permanent.
Achat, LOA ou LLD : arbitrer avec un cas chiffré plutôt qu’un loyer seul
Le meilleur financement dépend de la durée d’usage, du kilométrage, de l’apport, de l’entretien inclus et de la valeur de revente. Un loyer de LOA ou de LLD peut sembler inférieur à un crédit, mais le coût total change dès qu’on ajoute assurance, frais de restitution, décote et dépassements kilométriques. Pour un cas chiffré budget auto sur 36 mois, prenez une compacte à 15 000 km/an, soit 45 000 km, et trois devis réels datés : achat voiture à crédit, location avec option d’achat et location longue durée. Les montants se relèvent avant signature, puis se ramènent en coût mensuel complet.
| Option | Lignes à chiffrer | Sortie à prévoir |
|---|---|---|
| Achat crédit | apport, échéances, assurance, entretien, pneus | revente prudente, décote supportée |
| LOA | apport, loyers, assurance, entretien optionnel | valeur résiduelle, rachat ou restitution |
| LLD | loyers, services inclus, pneus, kilométrage | frais de restitution, pénalités possibles |
La location longue durée sécurise le budget quand le contrat colle à l’usage et intègre entretien, assistance ou véhicule relais ; elle devient moins douce si les kilomètres dépassent le forfait ou si l’état de retour déclenche des frais de restitution. La LOA, forme de leasing auto, garde une option patrimoniale : racheter si la valeur résiduelle est attractive, rendre si le marché déçoit. L’achat reste pertinent pour un conducteur qui garde longtemps son auto, roule hors forfait standard ou accepte l’incertitude de revente. Le loyer seul ment souvent.
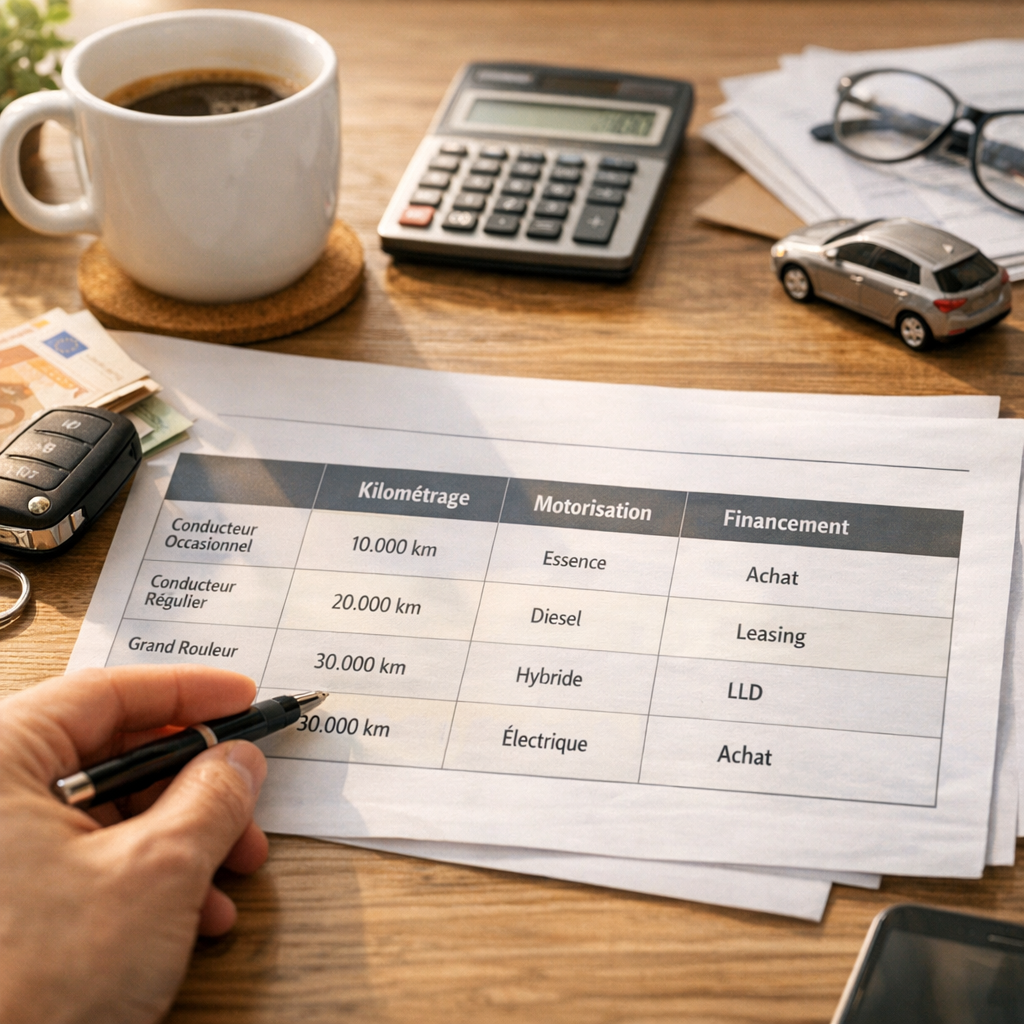
Matrice TCO par profil : kilométrage, motorisation et financement dans un seul tableau
Une matrice TCO montre quel poste pèse vraiment selon l’usage. Un petit rouleur urbain, un gros rouleur diesel, un foyer rechargeable et un indépendant en LLD n’ont pas le même coût mensuel voiture. Ce tableau budget auto privilégie des fourchettes prudentes, pas une fausse précision.
| Profil | Kilométrage annuel | Motorisation | Mode de financement pertinent | Postes dominants | Fourchette mensuelle | Sources et hypothèses |
|---|---|---|---|---|---|---|
| Urbain | 8 000 km/an | Essence, hybride simple | Achat occasion, crédit court | Décote, assurance, stationnement | 230 à 420 €/mois | Simulation éditoriale : devis assurance, entretien courant, Carter-Cash, prix carburant local. |
| Périurbain | 15 000 km/an | Hybride, essence sobre, électrique si recharge | Achat crédit ou LOA | Énergie, pneus, entretien, financement | 380 à 650 €/mois | Hypothèses croisées avec Roole Data, devis pneus et assurance familiale. |
| Gros rouleur | 25 000 km/an | Diesel récent, hybride efficient | Achat financé ou LLD kilométrée | Carburant, entretien, décote forte | 600 à 950 €/mois | Simulation sensible au kilométrage annuel, au prix carburant et aux révisions. |
| Professionnel | Usage salarié ou dirigeant | Électrique, diesel, hybride rechargeable | LLD avec services | Loyer, assurance, fiscalité, immobilisation | 700 à 1 150 €/mois | Devis de flotte, contrat de maintenance, repères Generali pour l’assurance. |
Parc automobile professionnel : exemple avant/après d’une optimisation TCO
Pour une flotte, l’optimisation flotte automobile repose moins sur une remise à l’achat que sur la maîtrise du TCO flotte : taille du parc, kilométrage réel, carburant, entretien, assurance et règles d’usage. Un scénario avant/après éclaire les gains possibles, sans promettre de pourcentage universel.
| Situation | Avant | Après |
|---|---|---|
| Usage | 10 véhicules, dont 2 peu utilisés. | 8 véhicules, mutualisation des trajets récurrents. |
| Financement | Contrats hétérogènes, durées incohérentes. | LLD professionnelle calée sur les seuils de kilométrage. |
| Suivi | Carburant dispersé, entretien réactif. | Tableau TCO, alertes et maintenance planifiée. |
L’état optimisé commence par une politique automobile claire. Simple, mais décisif. La maîtrise d’ouvrage sert ici à formaliser besoin, calendrier et budget : qui roule, combien de kilomètres, pour quelles missions et avec quelles limites. Une gestion de maintenance assistée par ordinateur aide ensuite à suivre pneus, révisions, sinistres et immobilisations. Pour les métiers de livraison, intervention ou tournée commerciale, la gestion de la chaîne logistique relie le parc automobile aux contraintes de planning. Les grilles pratiques de Go Electra et GeoContact sont utiles pour structurer benchmark, carburant, TCO et règles d’usage.
Questions fréquentes
Quel budget auto mensuel ne faut-il pas dépasser ?
Il n’existe pas de plafond universel, mais je conseille de raisonner en reste à vivre. Pour une optimisation du budget auto, viser souvent moins de 15 à 20 % des revenus nets du foyer est une limite prudente, en incluant crédit ou LOA, assurance, carburant, stationnement et entretien. Si ce total bloque l’épargne de sécurité, la voiture coûte trop cher.
La LLD permet-elle vraiment de mieux maîtriser son budget voiture ?
La LLD peut aider à maîtriser le budget voiture, car les loyers sont connus d’avance et l’entretien peut être inclus. Mais elle n’est pas automatiquement moins chère : kilométrage, assurance, restitution, pneus et frais hors contrat peuvent peser. Je la compare toujours au coût total d’une occasion fiable financée ou payée comptant sur la même durée.
Quels postes réduire en priorité : assurance, entretien ou carburant ?
Je commencerais par l’assurance, car comparer les garanties et franchises peut réduire les coûts sans changer d’auto. Ensuite, le carburant se travaille au mois par l’écoconduite, la pression des pneus et les trajets évités. L’entretien ne doit pas être sacrifié : optimisez les devis, mais respecter les échéances évite des réparations bien plus chères.
La meilleure optimisation commence rarement par une seule astuce spectaculaire. Elle vient plutôt d’un calcul propre, répété chaque année : coût au kilomètre, coût mensuel, usage réel et contraintes de mobilité. Avant de changer de voiture, de contrat ou d’assurance, posez les chiffres à plat. Vous verrez vite si le vrai levier est le financement, l’énergie, l’entretien, le kilométrage ou tout simplement un véhicule mieux adapté à vos trajets.
Mis à jour le 16 mai 2026


Soyez la première personne à commenter cet article.